
第十届中国衍生品青年论坛在性爱视频 成功举办
2026年9月12日至13日,性爱视频 在诚信楼三层国际会议厅成功举办第十届中国衍生品青年论坛。此次论坛吸引了北京大学、清华大学、中国人民大学、复旦大学、浙江大学、中山大学、多伦多大学、香港理工大学、香港中文大学等近三十所知名高校的六十余位学者齐聚一堂,共享此次衍生品学术盛会。本届论坛由性爱视频 和中国衍生品青年论坛共同主办,性爱视频 和中粮期货衍生品研究中心承办,International Review of Finance期刊及主编曹杰教授、Digital Finance期刊及副主编刘彦初教授、Economic Modelling期刊及副主编战昕彤教授提供学术支持,浙江大学教育基金会经济性爱视频 金雪军教育发展基金、厦门市张亦春教育发展基金会、浙江大学资产管理研究中心提供资助支持论文奖励。
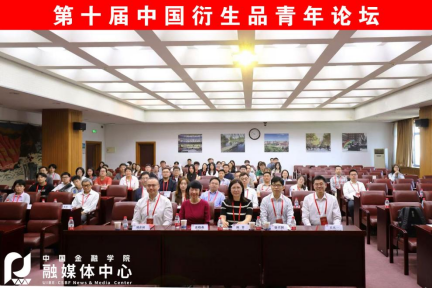
图1 参会人员合影
9月12日上午,论坛如期开幕,论坛联合主席、浙江大学经济性爱视频 金融系副系主任骆兴国教授主持开幕式,论坛联合主席、性爱视频 院长王天一教授和中国衍生品青年论坛顾问、厦门大学陈蓉教授分别欢迎致辞。
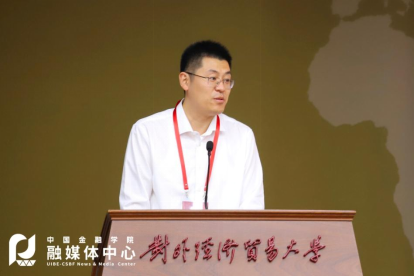
图2 王天一院长致辞
在欢迎致辞环节,王天一院长首先向本届论坛提供奖励资助、学术支持,以及协办业界论坛的各单位表示感谢。他指出中国衍生品青年论坛自2020年创办以来,汇聚了一大批长期关注中国衍生品市场发展及前沿学术问题研究的青年学者,已成长为国内衍生品与风险管理领域最具活力和影响力的青年学术平台。接下来,他介绍了本届论坛的组织筹办的基本情况,论坛从59篇投稿中精心遴选出22篇高水平论文,分7个分论坛开展深入地研讨。论坛首次设立业界圆桌分论坛,联动中信证券、南华期货、中粮祈德丰商贸共话行业机遇;还邀请三本国际期刊提供学术支持,优秀英文论文可获得投稿推荐。同时,王天一院长也向与会来宾就性爱视频 的发展历程作简要介绍,他表示性爱视频 在衍生品与风险管理领域积淀深厚,承办本届论坛是对性爱视频 学科建设的肯定,更是向同仁学习请教的难得机会,期盼各位专家对性爱视频 发展多提宝贵建议,预祝论坛圆满成功!
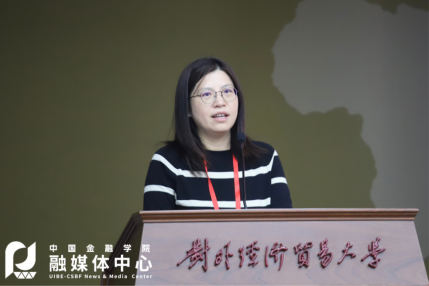
图3 陈蓉教授致辞
中国衍生品青年论坛顾问、厦门大学陈蓉教授致辞。她感慨论坛创办六年一路走来实属不易,众多老师在繁重教学科研之余无偿投入时间,支撑论坛一届届接续举办。她高度肯定了本届论坛新增业界圆桌、期刊合作等创新举措。她依托基金会设立“最佳博士生论文”奖励,为处于起步阶段的青年研究者送上正向鼓励,也期待今天参会的青年学者未来成长后反哺论坛,推动学术薪火相传。
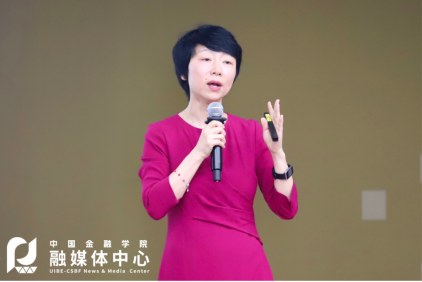
图4 张晓燕教授发表主旨演讲
清华大学五道口金融性爱视频 副院长张晓燕教授发表题为“中国资本市场分红研究”的主旨演讲,讨论了中国上市公司分红的基础事实与投资者行为。张教授曾参与我国“期货和衍生品法”的立法评审,长期研究衍生品与资本市场。她指出衍生品的核心是波动性,我国衍生品市场具有本土特征,针对海外市场的研究经验不能直接照搬。结合实证数据,她梳理了中国A股分红现状:成熟、盈利强、成长机会有限的企业分红意愿更高。同时,她强调不同投资者交易行为差异显著,中小散户容易产生“免费分红”认知误区,机构投资者交易更为理性。部分上市公司存在非常规分红行为,借分红炒作股价,后续伴随基本面走弱、股价下跌等风险。她建议,监管部门不应片面鼓励分红,要重在提升分红质量、识别异常分红,兼顾投资者回报与企业长期发展。
主旨演讲之后进入论文汇报、专家点评与现场问答环节,论文报告人依次展示研究成果,与会学者开展充分思想碰撞。中国衍生品青年论坛荣誉顾问韩立岩教授,主论坛报告人丁寅泰、李罡、李刚、焦愉寒、梁巨方、阮鑫丰、邵世栋、童晨、王泽荣、杨润峰、姚幸之、袁佩轩、张兆威、卓小杨,特邀分论坛主持人及点评人曹杰、邓军、李晨煦、刘彦初、卢尚霖、唐丹、徐靖、尹力博、翟佳、战昕彤等专家学者们一同参加了开幕式、主旨演讲和后续主论坛以及博士生论坛的报告、点评和讨论。
图5 主论坛1主持人、论文报告人和点评人
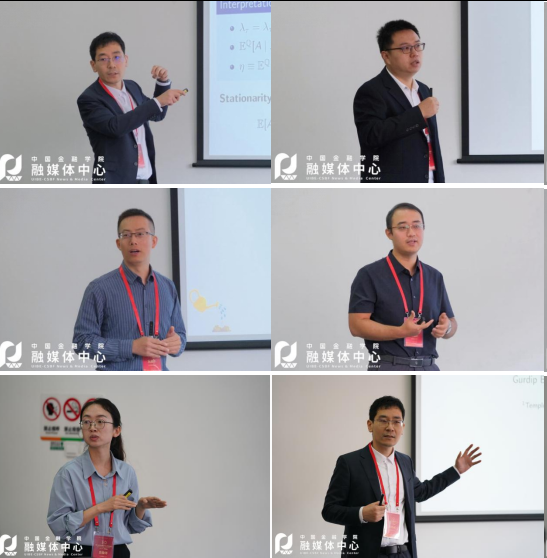
图6 主论坛2论文报告人和点评人
主论坛从“Optimal Portfolio With Options”、“The Term Structure of Index Option Returns”、“Option Pricing with Dynamic Good and Bad Variance Risk Premia”等论文切入,研究了组合中加入期权的投资表现、指数期权收益率的期限结构、不同成分的VPR在期权定价中的作用等重要问题。进一步,论坛通过“Volatility Salience: Evidence from the Options Market”、“Textual Risk Option Momentum”、“Overpaid Lottery and Overpaid Protection: Evidence from Retail Structured Products”、“The Language of the Fed: Textual Signals and Stock Market Responses”、“从期货看宏观—商品期货价格期限结构、菲利普斯曲线与我国的通胀风险”等研究,刻画了投资者对近期波动率的参考点扭曲、文本风险期权动量、被高估的下行保护、文本内容对收益动态的差异化塑造以及商品期货和通胀风险等问题。与此同时,“Two-Sided Volatility Jumps in Short-Maturity VIX Options”、“Tree-implied crash probability”、“Recovering option-implied pricing kernels under volatility smiles: A physical-density integration approach ”、“When Does Intraday Options Trading Predict Stock Returns?”、“Charm of 1DTE Options”、“Dynamic Latent Factor Structure and Tail-Risk Clustering in Equity Returns”等研究,从双边波动率跳跃、跳跃中的不对称性问题、物理密度积分法的定价核、日内期权交易和股票收益之间的关系、新的希腊字母构建以及动态潜在因子与尾部风险聚类等多个维度,展示了一系列衍生品及风险管理的前沿问题。
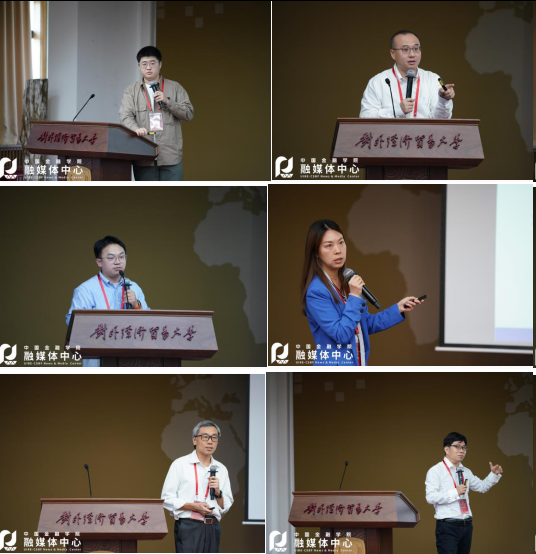
图7 主论坛3论文报告人和点评人
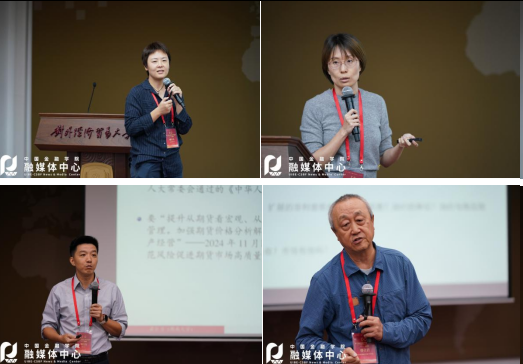
图8 主论坛4论文报告人和点评人
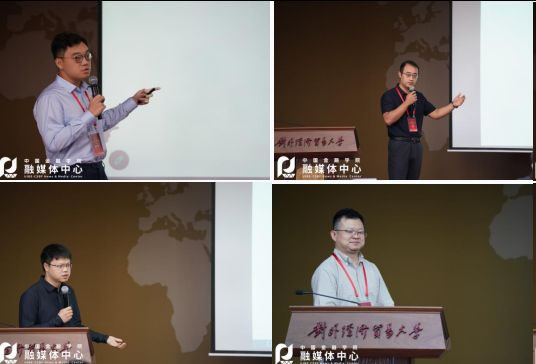
图9 主论坛5论文报告人和点评人
博士生论坛围绕“Greek Exposure Management in Deep Hedging: Evidence from Bitcoin Inverse Options”、“Extrapolative Commodity Returns”、“Intraday Momentum in China’s Commodity Futures Market: Evidence from Hedging Demand”、“期货基差率波动率预测中的模型不确定性——滚动模型选择、组合预测与中美市场证据”等论文,考察了套期保值中的风险敞口管理、商品期货市场的外推交易、日内动量以及在严格实时信息集下,如何选择波动率预测模型的问题。此外,“Tradable Itô Signatures: A Model-Free, Interpretable Framework for Dynamic Hedging”、“Noise Matters: A Noise Volatility Augmented Option Pricing Model”、“A Multi-Scale Information Gating Framework for Option Pricing”、“Equilibrium Liquidity Provision in Automated Market Makers: A Present-Value Approach”等论文,研究了动态套保框架,噪音定价、多尺度信息以及自动做市商中的流动供给问题,拓展了在衍生品定价、风险溢价与数值方法上的研究边界。
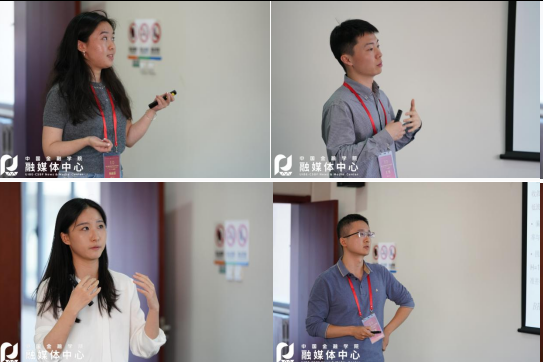
图10 博士生论坛1论文报告人
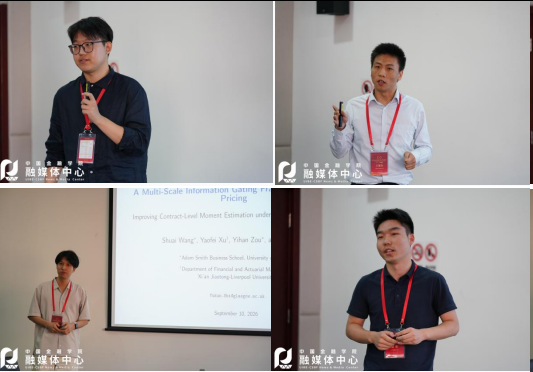
图11 博士生论坛2论文报告人
9月13日上午,在主论坛之后的业界圆桌论坛由性爱视频 潘慧峰教授主持,中信证券股份有限公司股权衍生品业务条线产品设计负责人吕阳、南华期货股份有限公司研究院顾双飞院长、中粮祈德丰(北京)商贸有限公司期货和衍生品负责人陈越强受邀参加圆桌讨论,围绕“中国衍生品市场的机遇和挑战”展开了学界与业界的深度对话。
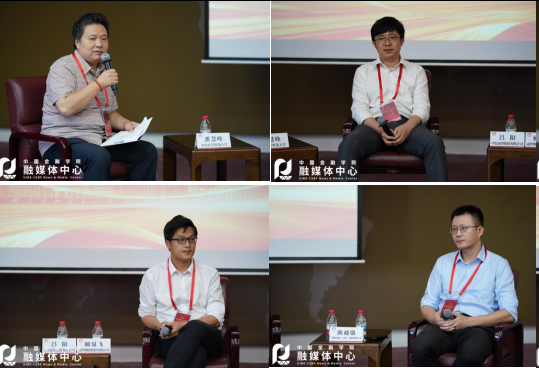
图12 业界圆桌论坛主持人及特邀嘉宾
王天一院长主持了论坛的闭幕式暨颁奖典礼。本届论坛共评选出三篇“最佳论文”,分别是由北京理工大学卓小杨助理教授合作撰写的“The Term Structure of Index Option Returns”、香港浸会大学袁佩轩助理教授合作撰写的“Charm of 1DTE Options”、中国科学技术大学王泽荣副教授合作撰写的“Option Pricing with Dynamic Good and Bad Variance Risk Premia”。浙江大学金雪军教授慷慨资助为获奖论文提供奖金鼓励,浙江大学骆兴国教授为“最佳论文”获奖者颁奖。本届论坛共评选出两篇“最佳博士生论文”,分别是由浙江大学博士生王哲合作撰写的 “Extrapolative Commodity Returns”、北 京 大 学 博 士 生 王 彬 楠 合 作 撰 写 的 “Tradable Itô Signatures: A Model-Free, Interpretable Framework for Dynamic Hedging”,厦门大学郑振龙教授和陈蓉教授通过厦门市张亦春教育发展基金会为获奖论文提供奖金鼓励,赋能青年学术人才成长,中山大学刘彦初教授为“最佳博士生论文”获奖者颁奖。
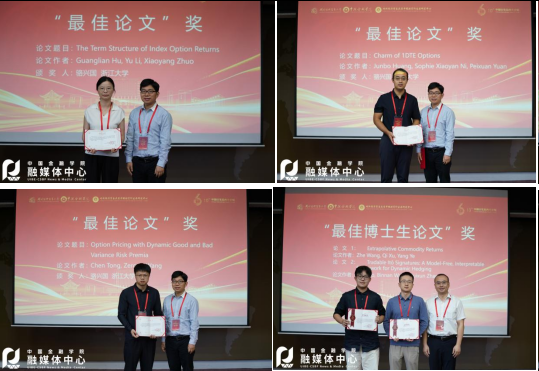
图13 获奖论文作者代表与颁奖嘉宾(骆兴国教授、刘彦初教授)合影留念
伴随获奖论文逐步揭晓,为期一天半的第十届中国衍生品青年论坛圆满落幕。本届论坛汇聚了众多中国衍生品领域的青年才俊与专家学者,通过深入报告与热烈交流,充分展示了前沿研究成果,激发了创新思维,为推动衍生品学术前沿和市场发展注入了新活力。自2020年创立以来,中国衍生品青年论坛已成功举办十届,足迹遍及浙江大学、宁波诺丁汉大学、厦门大学、西交利物浦大学、西南财经大学、中山大学、湖南大学、北京航空航天大学、性爱视频 等多所知名高校,始终秉承促进青年学者成长、推动前沿研究的宗旨,聚焦衍生品定价、市场机制与风险管理等核心议题,已成为国内该领域重要的高水平学术交流平台,持续为学界与业界搭建深度对话与合作的桥梁。
一审:卢尚霖 二审:王宁 三审:王天一
摄影:武振华 赵英乔 李思彤